源泉徴収とは
本来、税金は納税者本人が税額を計算し、自主的に申告・納付する申告納税制度が採用されていますが、給与・賞与等においては、その所得の支払い者(会社)が 給与等の支払いの際に所定の税金を徴収して納付しています。これを"源泉徴収制度"と呼びます。
年末調整とは
源泉徴収で納付されている税金は、あくまで概算額で計算されています。
最終的に納付しなければならない年税額は、1年間(1月1日から12月31日)の給与・賞与の合計額で確定しますので、その額と源泉徴収されている税額を比較し、過不足を精算することを"年末調整"と呼びます。
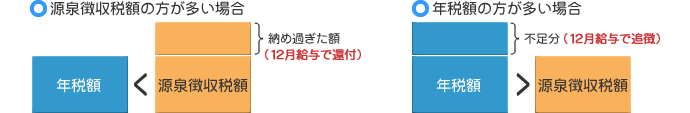
源泉徴収税額と年税額が異なる理由
- 年間を通じて給与額に変動がないという前提で源泉徴収されているが、繁忙期と閑散期など残業代等に変動がある。
- 結婚・出産等による扶養親族等の異動があると源泉徴収税額は変動するが、該当月からの変更であり遡っての変動がない。
- 配偶者特別控除・保険料控除・住宅借入金等特別控除は、月々の源泉徴収の段階では処理されていない。
| 年末調整の対象となる人 |
|
|---|
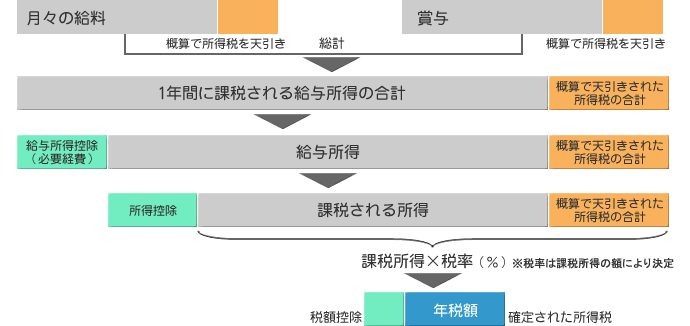
所得税確定方法(給与所得のみの場合:年収2,000万円超は確定申告)
①年間の給与収入の合計額(総収入)-給与所得控除※1(必要経費)=給与所得(課税標準)
- ※1 給与所得者の場合、給与収入にかかる必要経費を特定するのが難しいので、年間給与に応じた額を給与所得控除として必要経費に充てて控除しています。
②{(給与所得-所得控除※2)×税率-税額控除※3=所得税額
- ※2 所得控除
基礎控除・扶養控除・配偶者控除・配偶者特別控除・勤労学生控除・障害者控除・寡婦(夫)控除・社会保険料控除・小規模共済等掛金控除・雑損控除・医療費控除・寄附金控除・地震保険料控除・生命保険料控除 - ※3 配当控除・住宅借入金等特別控除・外国税額控除・政党等寄附金特別控除・電子証明書等特別控除・住宅耐震改修特別控除・住宅特定改修特別税額控除・認定長期優良住宅新築等特別税額控除