所得控除にはさまざまな種類があります。このページでは、そのうち「地震保険料控除」と「生命保険料控除」について説明します。
地震保険料控除
制度の概要
特定の損害保険契約等にかかる地震等損害部分の保険料や掛金を支払った場合に、受けることができる所得控除です。
対象となる契約
自己または自己と生計を一にしている配偶者、その他の親族が所有している居住用家屋・生活用動産を保険や共済の目的とする契約で、かつ地震、噴火または津波を原因とする火災、損壊等による損害をてん補する保険金や共済金が支払われる契約に限られます。
控除対象額
| 年間の 支払保険料の合計 |
(所得)控除対象額 |
|---|---|
| 50,000円以下 | 支払金額全額 |
| 50,000円超 | 50,000円 |
長期損害保険契約に係る損害保険料
2006年の税制改正により、2007年度分より損害保険料控除が廃止されましたが、経過措置として一定の要件※を満たす長期損害保険契約等に係る損害保険料については地震保険料控除の対象とすることが出来ます。
1. 適用要件
- 2006年12月31日までに締結した契約(契約期間は2007年1月1日以後のものは除く)
- 満期返戻金等のあるもので保険期間または共済期間が10年以上の契約
- 2007年1月1日以後にその損害保険契約等の変更をしていないもの
2. 控除対象額
| 年間の 支払保険料の合計 |
(所得)控除対象額 |
|---|---|
| 10,000円以下 | 支払金額全額 |
| 10,000円超 20,000円以下 |
支払金額÷2+5,000円 |
| 20,000円超 | 15,000円 |
3. 両方の契約がある場合
(所得)控除対象額:それぞれの方法で計算した金額の合計額(最高5万円)
生命保険料控除
制度の概要
生命保険料や個人年金保険料を支払った場合に受けることができる所得控除です。
2010年度の税制改正:2012年分の所得税から適用されます。
2012年1月1日以降始期契約より、「介護医療保険料控除」が新設され、「一般生命保険料控除」「個人年金保険料控除」を加えた3枠による制度に改正されました。
対象となる契約
保険金等の受取人のすべてをその保険料等の払込みをする者又はその配偶者その他の親族とする下記契約
1. 一般生命保険料
- 新生命保険料…2012年1月1日以降に締結した契約のうち
生存又は死亡に基因して一定額の保険金、その他給付金を支払うことを約する部分に係る保険料 - 旧生命保険料…2011年12月31日以前に締結した契約のうち
生存又は死亡に基因して一定額の保険金、その他給付金を支払うことを約する部分に係る保険料
または、入院・通院等に伴う給付部分に係る保険料
2. 介護医療保険料
2012年1月1日以降に締結した契約のうち、入院・通院等に伴う給付部分に係る保険料
3. 個人年金保険料
個人年金保険料税制適格特約を付加した個人年金保険に係る保険料
個人年金保険料税制適格特約の不可要件
- 年金受取人は、保険契約者、または配偶者であること
- 年金受取人は、被保険者と同一であること
- 保険料払込期間は、10年以上であること
- 年金の種類が確定年金の場合、年金支払開始日における被保険者の年齢が60歳以上で、かつ、年金支払期間は10年以上であること
上記契約のうち、2012年1月1日以降締結した契約を新個人年金保険料、2011年12月31日以前に締結した契約を旧個人年金保険料
- ※ 2011年12月31日以前に締結した契約であっても、2012年1月1日以後に更新・特約中途付加などを行った場合は、異動日以後、契約全体(主契約+特約)に対して新制度の控除区分が適用されます。
- ※ 身体の傷害のみに基因して保険金が支払われる傷害特約や災害割増特約などの保険料は、新たな生命保険料控除の対象になりません。
- ※ 主契約と特約の保険料について、それぞれの保障内容により適用となる控除区分が判定されます。往来は、主契約の保障内容に応じて商品単位で判定していたため、昨年の控除対象となる保険料の金額とは異なる場合があります。
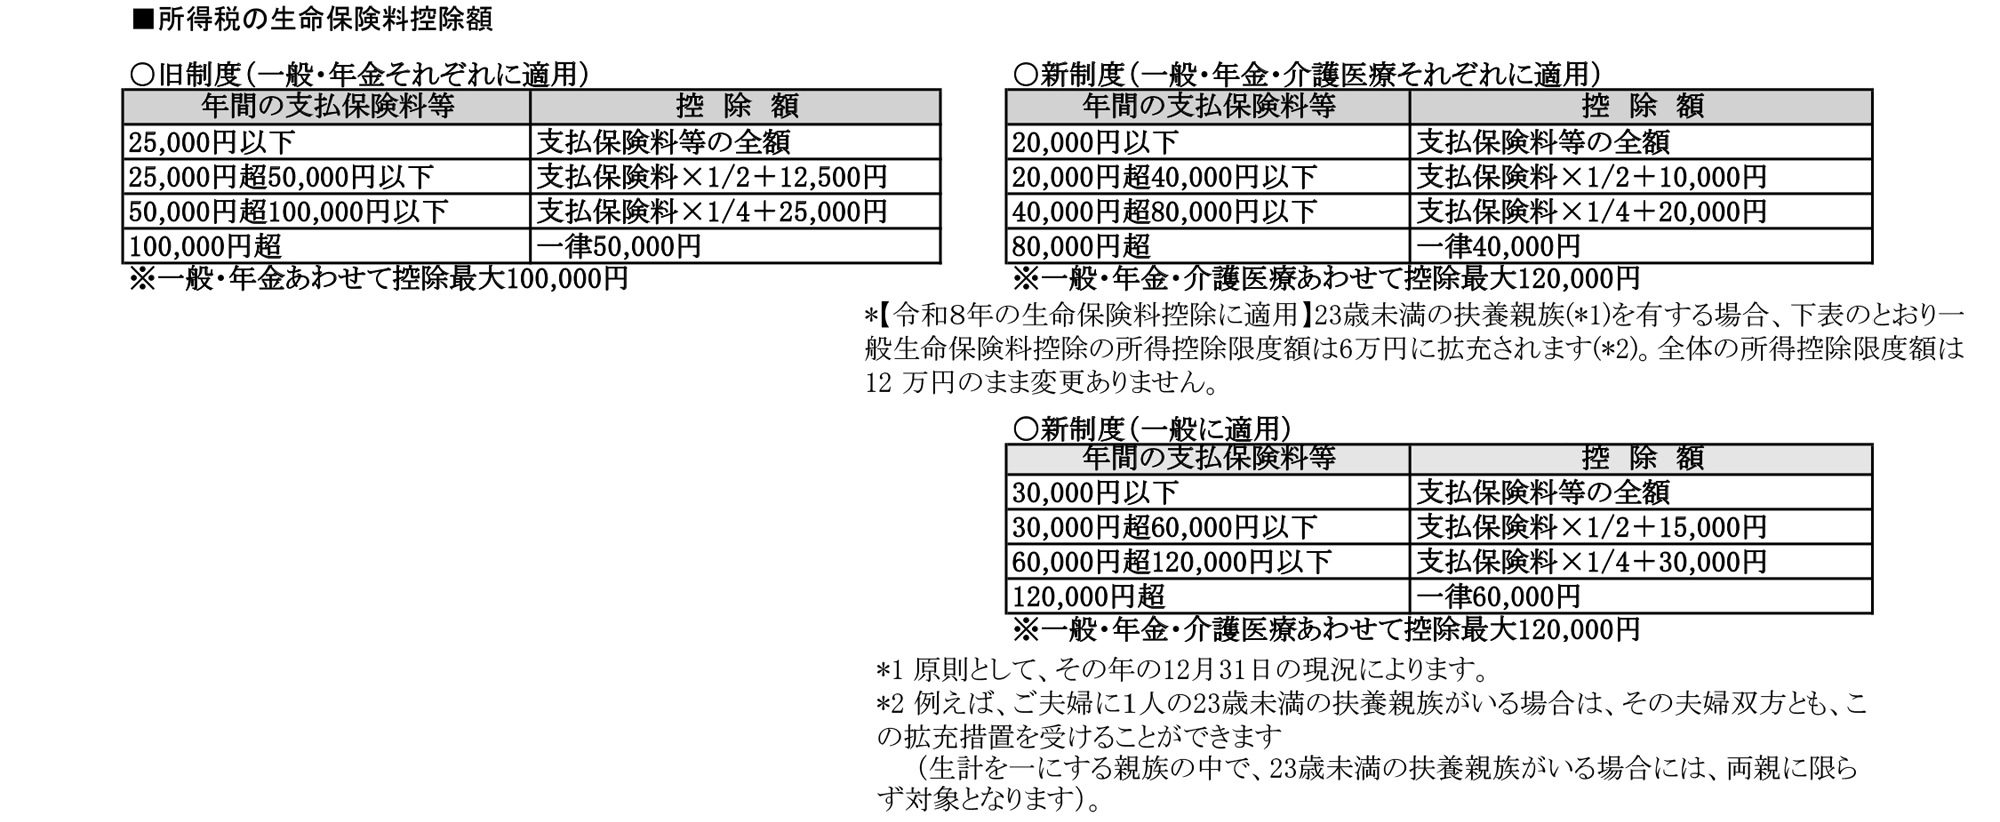
控除対象額
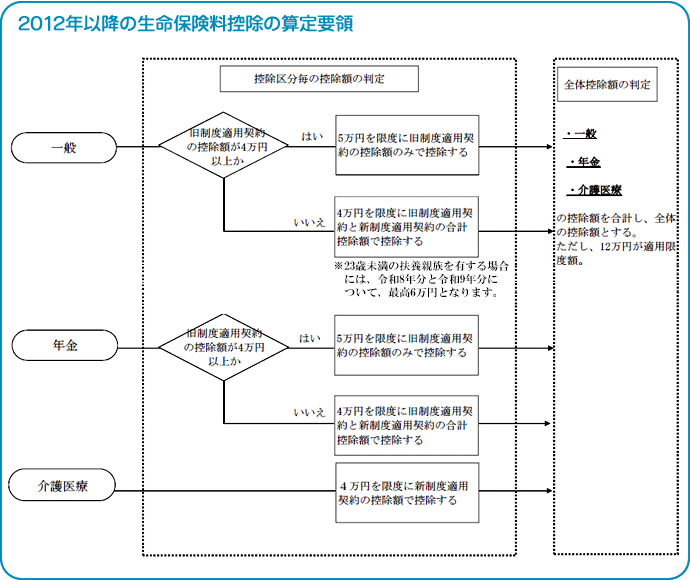
2012年から、新制度適用契約と旧制度適用契約では、控除額の計算方法が以下の通り変更になります。